Gli analisti di Wall Street si aspettano che la riunione del Federal Open Market Committee (FOMC), l'organo della Federal Reserve che decide sui tassi di interesse, si concluda mercoledì con un rialzo del tasso di riferimento. Una scelta esattamente opposta a quella auspicata dal presidente Donald Trump: negli ultimi mesi la Casa Bianca ha infatti intensificato le pressioni sulla Fed perché allenti la politica monetaria. Si profila così un nuovo braccio di ferro tra la Banca Centrale e l'Amministrazione Trump.
Dalla Casa Bianca a Wall Street, fino alla stessa Federal Reserve, l'attenzione sarà rivolta soprattutto alla reazione del mercato dei titoli di Stato, la cui capacità di condizionare le scelte economiche è tale che lo stesso Trump è stato più volte invitato a non sfidarlo. I mercati danno quasi per scontato un rialzo di un quarto di punto e la vera incognita riguarda quanto sarà ampia la maggioranza tra i 12 membri del FOMC con diritto di voto.
Le aspettative di una stretta sono aumentate dopo il discorso di fine agosto a Jackson Hole, quando il neo presidente della Fed Kevin Warsh ha affermato che l'inflazione di fondo non è "migliorata in modo significativo" e che la Banca Centrale ha ancora "lavoro da fare". Anche il doppio mandato della Fed, massima occupazione e stabilità dei prezzi, potrebbe giustificare un intervento in questo senso.
Ad agosto l'economia americana ha creato 162.000 posti di lavoro, contro i 53.000 attesi, mentre l'inflazione, al 3,4%, resta ostinatamente al di sopra dell'obiettivo del 2%. Di fronte a questi dati, se la Banca Centrale decidesse di non reagire a un'inflazione alimentata da uno shock dell'offerta, come il rincaro del petrolio, rischierebbe di indebolire la propria credibilità dando l'impressione di volersi sottrare al proprio compito fondamentale di contenere la crescita dei prezzi.
Dopo la riunione di giugno, la reazione del mercato era stata netta: i rendimenti dei titoli a lunga scadenza erano saliti perché gli investitori avevano interpretato le parole della Fed come un segnale restrittivo che non si era però tradotto in un rialzo dei tassi. Nel medio periodo, il tasso di riferimento e i rendimenti obbligazionari tendono a muoversi nella stessa direzione; quando i rendimenti salgono mentre la Fed resta ferma, il mercato può segnalare rischi - dall'inflazione all'instabilità finanziaria - che ritiene non siano ancora adeguatamente affrontati e lunedì il rendimento dei Treasury a 10 anni ha toccato per alcune ore il 5%, il livello più alto dall'ottobre 2023.

Bessent ricorda il potere del mercato dei bond
Il Segretario al Tesoro Scott Bessent ha lasciato intendere in passato che la Casa Bianca non intende sfidare troppo apertamente il mercato dei titoli di Stato, anche se un rialzo dei tassi continua ad essere politicamente sgradito. A giugno, durante un intervento all'Economic Club di New York, gli era stato chiesto se Warsh stesse subendo pressioni crescenti dall'Amministrazione affinché tagliasse i tassi nonostante dati economici che suggerivano il contrario.
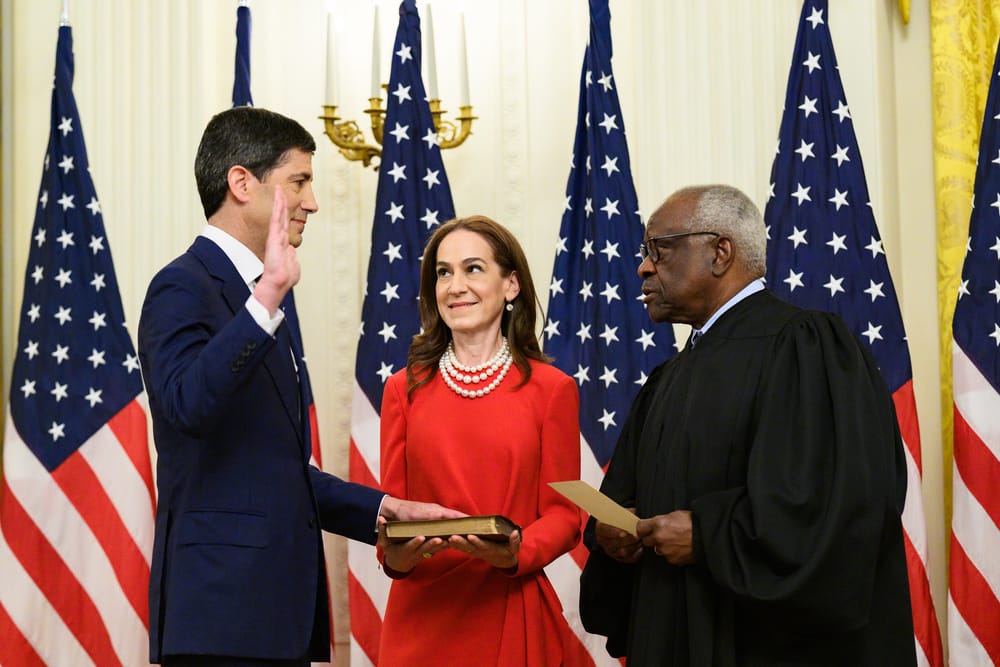
Bessent si era detto fiducioso che il presidente della Fed avrebbe individuato la strada migliore per contenere l'inflazione senza compromettere la crescita. Aveva inoltre ricordato che, al giuramento di Warsh il 22 maggio, Trump aveva dichiarato di volerlo indipendente e libero di prendere le proprie decisioni. "Il presidente lo capisce, ne abbiamo parlato parecchio: il mercato obbligazionario ha fatto cadere più governi degli obici. Quindi credo che abbia piena fiducia nel presidente della Fed perché faccia la cosa giusta", aveva aggiunto.
Sostenere il mercato dei titoli non rientra tra i compiti della Fed, ma secondo Fortune il riconoscimento del suo peso da parte di Bessent lascia al FOMC un certo margine di manovra. Ad agosto il Segretario al Tesoro ha raddoppiato i riacquisti di titoli di Stato a lunga scadenza per aumentare la liquidità del mercato: i rendimenti sono scesi, ma solo temporaneamente.
L'indipendenza della Fed è tutelata dalla legge e, in linea di principio, le sue decisioni non dovrebbero dipendere né dalle pressioni politiche né dalle reazioni degli investitori. Ma l'ultimo anno di Jerome Powell alla guida della Banca Centrale ha mostrato quanto la Fed possa trovarsi sotto pressione quando la Casa Bianca persegue una direzione diversa sui tassi. Per Warsh, all'inizio del mandato, l'andamento così chiaro del mercato obbligazionario potrebbe quindi rappresentare anche un argine alle richieste dell'Amministrazione.