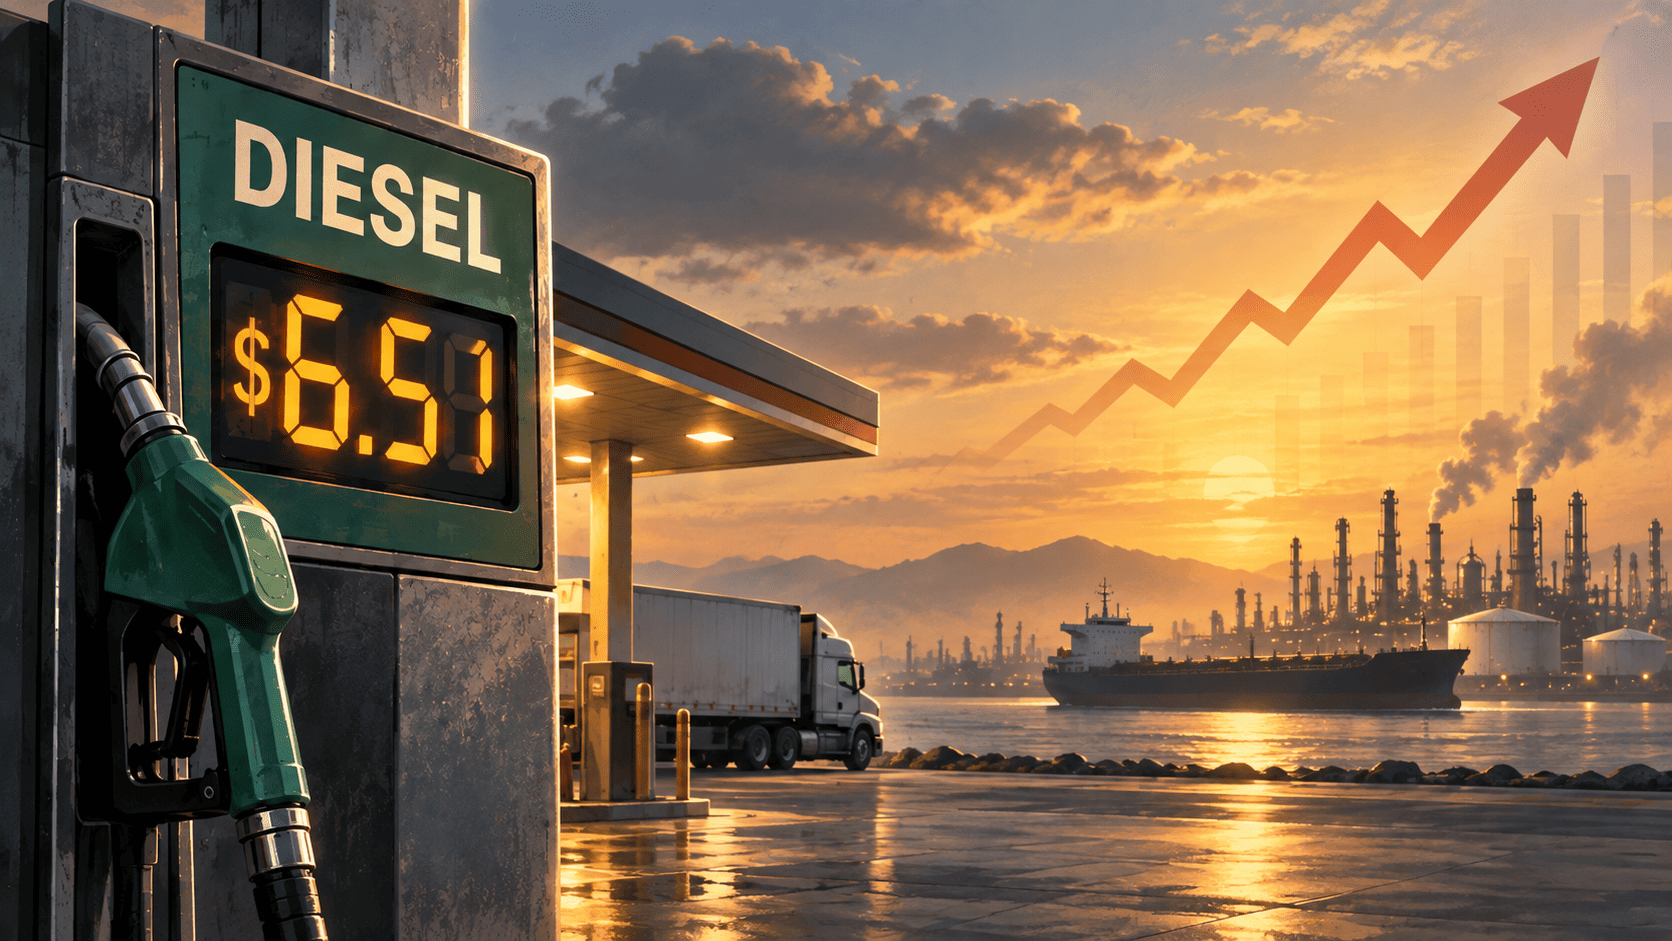
Il gasolio negli Stati Uniti ha superato per la prima volta i 6,50 dollari al gallone. Secondo l’American Automobile Association (AAA), il 21 settembre la media nazionale ha raggiunto 6,51 dollari, nuovo massimo storico, contro 6,50 del giorno precedente e 5,58 di un mese prima: un aumento di oltre 93 centesimi in soli 30 giorni. Il precedente record nazionale, risalente al 2022, è stato così superato.
All’origine del rincaro c’è una combinazione di strozzature nell’offerta. La guerra tra Stati Uniti e Iran continua a limitare i flussi attraverso lo Stretto di Hormuz, mentre le esportazioni mediorientali di gasolio restano molto inferiori ai livelli precedenti al conflitto. Secondo Kpler, tra marzo e agosto sono diminuite di oltre il 50% rispetto allo stesso periodo dell’anno precedente. Le raffinerie fuori dalle zone di guerra stanno lavorando a ritmi elevati, ma hanno pochi margini per aumentare ulteriormente la produzione. Il Brent, dopo essere tornato sotto i 100 dollari lunedì, martedì 22 settembre è così risalito poco sopra i 101 dollari al barile.
Alla crisi mediorientale si aggiunge quella tra Russia e Ucraina. Dopo gli attacchi ucraini alle raffinerie russe, Mosca ha vietato le esportazioni di gasolio l’8 luglio e ha successivamente prorogato il provvedimento fino al 30 settembre. Il quotidiano economico russo Vedomosti ha riferito che il governo ha deciso un’ulteriore estensione fino alla fine di ottobre, anche se la misura non è stata ancora annunciata ufficialmente. Tre delle sei maggiori raffinerie russe produttrici di gasolio hanno ridotto drasticamente la produzione o fermato gli impianti in settembre a causa dei danni provocati dagli attacchi ucraini.
Nel fine settimana è stata colpita anche duramente la raffineria Kapotnya di Mosca, di proprietà di Gazprom Neft. L’attacco del 20 settembre ha provocato incendi nelle due unità principali di distillazione e costretto l’impianto a interrompere completamente la lavorazione del greggio. Secondo tre fonti citate da Reuters, le riparazioni potrebbero richiedere diverse settimane.
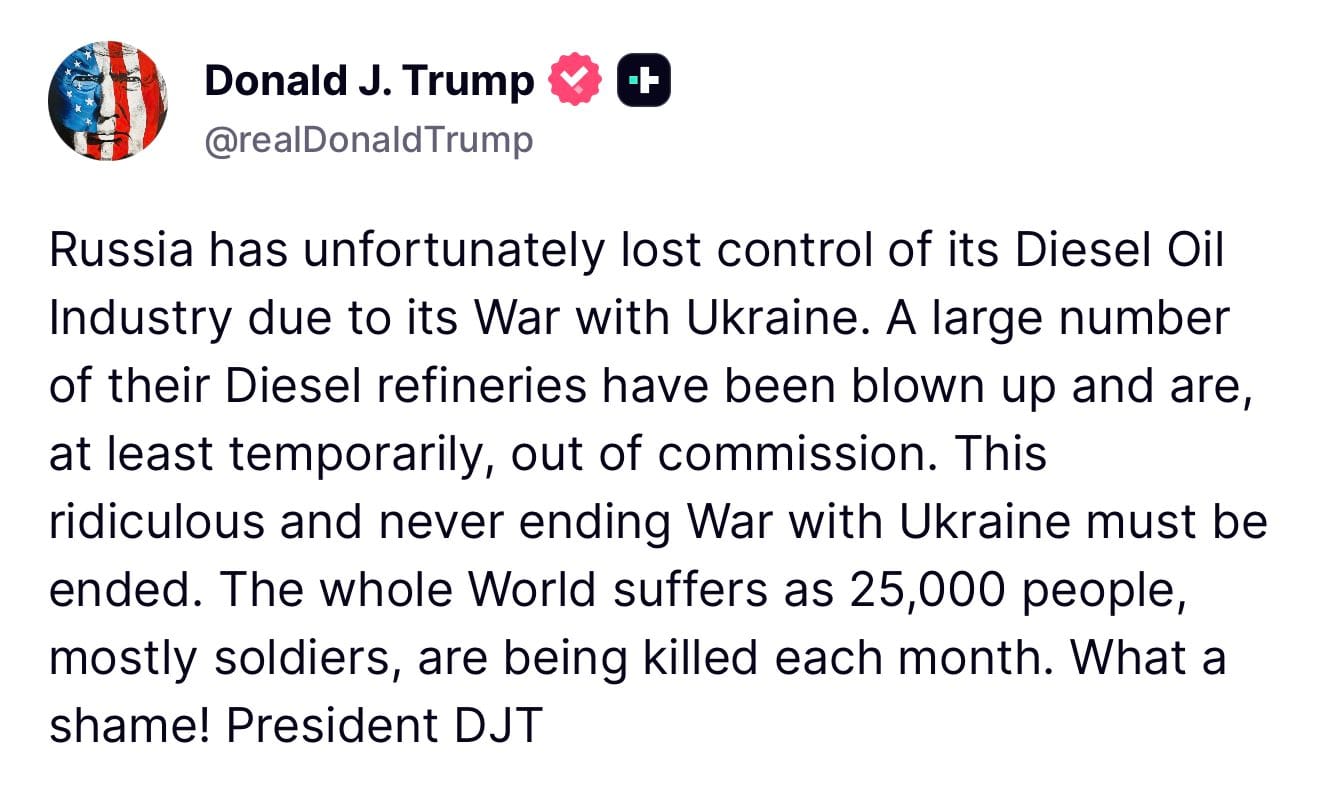
Donald Trump ha rivonosciu l’effetto degli attacchi e, allo stesso tempo, ne ha chiesto la fine. “La Russia ha purtroppo perso il controllo della sua industria del gasolio a causa della guerra con l’Ucraina”, ha scritto su Truth Social, sostenendo che un gran numero di raffinerie sia stato “fatto saltare in aria” e sia almeno temporaneamente fuori servizio. Nello stesso messaggio ha aggiunto: “Questa assurda e infinita guerra con l’Ucraina deve essere fermata. Tutto il mondo soffre, mentre ogni mese muoiono 25mila persone, in prevalenza soldati. Che vergogna!”.
Il presidente americano aveva già sollevato direttamente la questione con il suo omologo ucraino Volodymyr Zelensky. Durante la telefonata del 20 settembre, secondo una fonte informata citata da Axios, Trump ha chiesto più volte al presidente ucraino di interrompere gli attacchi alle raffinerie russe, collegandoli al rincaro mondiale del gasolio. “La parola diesel è comparsa molte volte durante la conversazione”, ha riferito la fonte. Trump e Zelensky devono incontrarsi oggi a New York, a margine dell’Assemblea Generale delle Nazioni Unite.
La portata della campagna ucraina aiuta a spiegare l’impatto sul mercato. Secondo l’Agenzia Internazionale dell’Energia (IEA), nei primi otto mesi del 2026 una raffineria russa è stata colpita in media una volta ogni 3 giorni e, alla fine di agosto, soltanto 5 grandi impianti del Paese non erano ancora stati raggiunti dai droni. A giugno la lavorazione del greggio nelle raffinerie russe è scesa a 3,8 milioni di barili al giorno, il minimo da oltre 20 anni e circa il 30% in meno rispetto a un anno prima. La produzione di gasolio è così diminuita di quasi il 30% e quella di benzina del 20%.
Le conseguenze si sono fatte sentire anche sul mercato interno russo. Alla fine di giugno erano state segnalate carenze di carburante nel 92% delle regioni del Paese e circa due terzi avevano introdotto forme di razionamento, tra cui limiti agli acquisti e sistemi basati su codici QR. Le condizioni erano migliorate a luglio, prima di peggiorare nuovamente con la nuova ondata di attacchi a partire dalla seconda metà di agosto.

Il contraccolpo sull’economia americana
Russia e Medio Oriente erano due pilastri del commercio mondiale di gasolio. Nel 2025 il Medio Oriente ne esportava circa 1,5 milioni di barili al giorno e la Russia altri 800mila, secondo Kpler. Oggi le esportazioni combinate delle due aree sono diminuite di circa due terzi rispetto ai livelli dello scorso anno. I dati preliminari dell’IEA indicano che in agosto i volumi complessivi di gasolio e gasoil provenienti da Russia e Medio Oriente erano addirittura inferiori del 75% rispetto allo stesso mese del 2025.
Negli Stati Uniti il diesel è relativamente poco utilizzato dalle automobili private, ma alimenta camion, macchine agricole, treni, generatori e numerosi impianti industriali. Insieme al combustibile da riscaldamento rappresenta quasi il 30% del consumo mondiale di petrolio. Per questo il suo rincaro si trasmette lungo la catena produttiva attraverso maggiori costi di trasporto, agricoltura, costruzioni e distribuzione, con effetti che possono raggiungere i prezzi al consumo.
Il momento è particolarmente delicato: le elezioni di metà mandato si terranno il 3 novembre e nella Farm Belt il rincaro coincide con il raccolto autunnale, una fase in cui il consumo di gasolio agricolo aumenta. Nel Nord-Est pesa inoltre il costo dei combustibili utilizzati per il riscaldamento domestico. Il dato record va però ridimensionato in termini reali: corretto per l’inflazione, il prezzo del diesel resta inferiore ai picchi raggiunti nel 2008 e nel 2022.
Il problema, questa volta, non è soltanto il prezzo del greggio. Anche le scorte statunitensi di diesel e altri distillati medi sono ai livelli più bassi almeno dal 1982 per questo periodo dell’anno e, nonostante le raffinerie americane stiano funzionando a ritmi molto elevati, le possibilità di incrementare rapidamente la produzione sono limitate. Il rincaro del diesel riflette quindi una perdita effettiva di capacità di raffinazione, non soltanto il timore di future interruzioni.
La nuova scarsità è quella delle petroliere
Alla crisi della raffinazione si è aggiunto un secondo collo di bottiglia: la disponibilità delle navi necessarie a trasportare il greggio. L’attacco dell’11 settembre contro l’oleodotto saudita Est-Ovest ha danneggiato tre stazioni di pompaggio e costretto Riyadh a interrompere temporaneamente il principale collegamento tra i giacimenti orientali e il porto di Yanbu, sul Mar Rosso. L’infrastruttura, lunga circa 1.200 km, aveva trasportato negli ultimi mesi tra 4 e 5 milioni di barili al giorno, pari al 4-5% dell’offerta mondiale, consentendo all’Arabia Saudita di aggirare in gran parte il blocco dello Stretto di Hormuz.
La chiusura dell’oleodotto ha spinto una quota crescente delle esportazioni saudite verso i terminali del Golfo Persico e quindi nuovamente attraverso Hormuz. Il 20 settembre Saudi Aramco ha caricato circa 14 milioni di barili su sette superpetroliere VLCC a Ras Tanura. Nei sei giorni precedenti, secondo JPMorgan, i flussi sauditi attraverso lo Stretto avevano raggiunto in media 2,9 milioni di barili al giorno, contro appena 700mila in agosto. Aramco ha inoltre venduto circa 60 milioni di barili da Ras Tanura destinati, tra settembre e ottobre, a operazioni di trasbordo da nave a nave nel porto omanita di Sohar.
Questa riorganizzazione permette di mantenere il petrolio in movimento, ma assorbe un numero molto maggiore di navi. Le VLCC utilizzate per brevi viaggi attraverso Hormuz devono scaricare il greggio su altre petroliere fuori dallo Stretto, mentre altre unità evitano il Mar Rosso e circumnavigano l’Africa, aggiungendo circa due settimane alla traversata. Secondo Clarksons Research, circa il 15% della flotta mondiale di VLCC, composta da circa 900 navi, si trova ormai al largo dell’Oman.
I noli sono così saliti a livelli eccezionali. All’inizio di settembre il costo giornaliero per una VLCC impiegata su alcune rotte attraverso Hormuz ha superato il milione di dollari, secondo Windward, equivalente a circa 26 dollari per ogni barile trasportato. Il 21 settembre i guadagni medi giornalieri di una superpetroliera hanno raggiunto 651.107 dollari a livello globale, secondo Clarksons Research, quasi il doppio della settimana precedente.
Le difficoltà hanno già modificato i flussi commerciali. Aramco ha cancellato alcuni carichi destinati a clienti europei e, al 21 settembre, non risultavano nuovi carichi di greggio da Yanbu dal 16 settembre. La compagnia punta a un riavvio almeno parziale dell’oleodotto, ma le stime sui tempi delle riparazioni restano molto variabili: alcune fonti industriali hanno indicato fino a 5 o 6 settimane per il completo ripristino delle stazioni danneggiate.
Il ricorso ai trasbordi nel Golfo dell’Oman sta inoltre avvicinandosi ai limiti logistici. Kpler stima che le strutture di supporto a Fujairah e Sohar siano già vicine alla capacità massima e che un ulteriore aumento dei flussi potrebbe obbligare a spostare parte delle operazioni verso l’India occidentale o la Malaysia, aumentando ancora il numero di petroliere necessarie. Anche per questo i costi di trasporto sulle rotte delle superpetroliere hanno superato in alcuni casi i 30 dollari al barile.
Per le raffinerie americane, quindi, non conta soltanto quanto costa il petrolio all’origine, ma quanto costa farlo arrivare. Il rincaro dei noli entra direttamente nel prezzo del greggio consegnato e, da lì, nei margini di raffinazione e nel prezzo finale dei carburanti. Anche un calo delle quotazioni del petrolio potrebbe quindi tradursi solo lentamente in prezzi più bassi alla pompa di benzina finché Hormuz, il Mar Rosso e la disponibilità di superpetroliere continueranno ad essere sotto pressione.